Эстония в 13-й раз подряд заняла первое место по конкурентоспособности налоговой системы в ОЭСР
В ежегодном Международном индексе налоговой конкурентоспособности американского аналитического центра Tax Foundation Эстония 13-й год подряд возглавила рейтинг стран ОЭСР. Латвия отмечена за эффективное налогообложение доходов от труда, а последнее место заняла Франция.
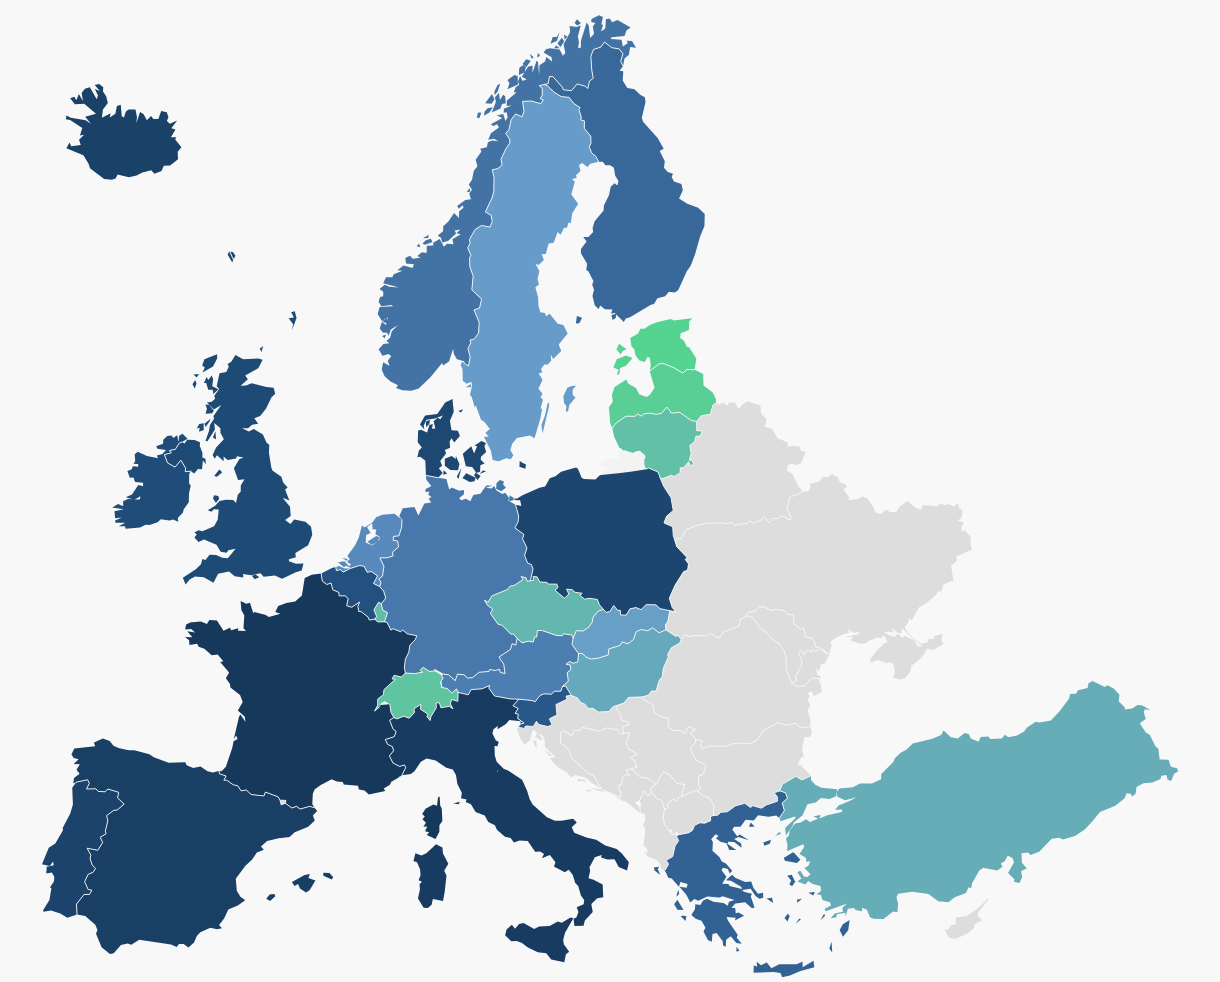
Эстония уже 13-й год подряд признана страной с самой конкурентоспособной налоговой системой среди членов Организации экономического сотрудничества и развития (ОЭСР) — межправительственной организации из 38 стран, созданной в 1961 году для содействия экономическому прогрессу и мировой торговле. Об этом говорится в ежегодном Международном индексе налоговой конкурентоспособности, который публикует Tax Foundation — американский аналитический центр из Вашингтона.
Почему Эстония на первом месте
Высший балл Tax Foundation объясняет четырьмя особенностями эстонской системы:
- налог на прибыль предприятий в 22 % применяется только к распределённой прибыли;
- единая ставка 22 % на доходы физических лиц не распространяется на личные дивиденды;
- налог на имущество начисляется только со стоимости земли, а не недвижимости или капитала;
- территориальная система полностью освобождает от налога прибыль, полученную отечественными компаниями за рубежом, с небольшим числом ограничений.
Другие страны в верхней части рейтинга
По оценке аналитиков, Латвия, недавно перенявшая эстонскую модель налогообложения предприятий, также относительно эффективно облагает доходы от труда. В Новой Зеландии подоходный налог с физических лиц невысок и достаточно плоский, НДС имеет широкую базу, а налогов на наследство, сделки с имуществом, активы и финансовые операции нет. В Швейцарии ставка налога на прибыль составляет 19,5 %, в Литве — 17 %; кроме того, литовские компании могут сразу полностью списывать затраты на оборудование, технику и нематериальные права.
Нижние строки рейтинга
Самая неконкурентоспособная налоговая система в ОЭСР — у Франции. Её максимальная ставка налога на прибыль, 36,1 % с учётом надбавок, — самая высокая в организации, а также действует несколько налогов на имущество, включая налог на богатство в сфере недвижимости. НДС охватывает около 50 % конечного потребления.
Tax Foundation отмечает, что у четырёх из пяти стран в конце рейтинга ставки налога на прибыль выше среднего, а база НДС необычно узка — 35–50 % конечного потребления. Четыре из пяти также применяют налоги на цифровые услуги, на финансовые операции и на наследство.