Rīgas būvniecības uzņēmums tiesā aizstāv luksusa auto nomas shēmu pret VID uzrēķinu
Valsts ieņēmumu dienests apstrīdējis Rīgas būvniecības uzņēmuma praksi vairākus gadus nomāt luksusa automašīnas no saistīta uzņēmuma, uzskatot to par mākslīgu nodokļu samazināšanas shēmu; strīds par uzrēķinu nonācis tiesā.
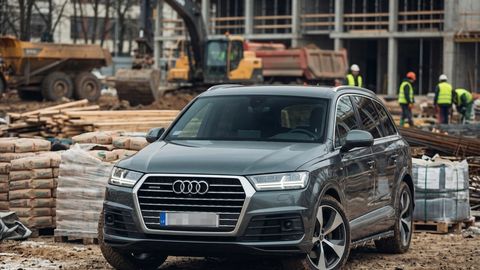
Kāds Rīgas būvniecības nozarē strādājošs uzņēmums vairāku gadu garumā izmantojis modeli, kurā tā vadītāju vai īpašnieku vajadzībām nepieciešamās luksusa klases automašīnas netika iegādātas vai nomātas tieši no tirgus, bet gan no cita, ar to saistīta uzņēmuma. Šāds risinājums ļāvis ievērojami samazināt uzņēmuma nodokļu saistības pret valsti.
Kāpēc VID iebilst
Valsts ieņēmumu dienests (VID) šādu darījumu struktūru novērtējis kritiski, secinot, ka nomas maksājumi starp saistītajām pusēm neatbilst parastiem tirgus nosacījumiem un ka to galvenais mērķis bijis nevis reāla saimnieciskā vajadzība, bet gan nodokļu bāzes mākslīga samazināšana. Rezultātā dienests uzņēmumam veicis papildu nodokļu uzrēķinu par vairāku gadu periodu.
Strīds nonāk tiesā
Uzņēmums ar VID lēmumu nepiekrīt un ir apstrīdējis uzrēķinu tiesā. Tiesai tagad jāizšķiras, vai automašīnu nomāšana no saistīta uzņēmuma šajā konkrētajā gadījumā ir uzskatāma par likumīgu un ekonomiski pamatotu biznesa praksi, vai arī par mākslīgu shēmu, kuras vienīgais mērķis bijis izvairīties no nodokļu nomaksas.
Plašāks konteksts
Strīdi starp nodokļu maksātājiem un VID par darījumiem ar saistītiem uzņēmumiem Latvijā nav retums – nodokļu administrācija regulāri pievērš pastiprinātu uzmanību gadījumiem, kad viena uzņēmuma resursi vai īpašums tiek izmantoti caur citu, tam pašam īpašniekam vai vadītājiem piederošu struktūru, jo tas var kalpot par instrumentu nodokļu optimizācijai, kas pārsniedz likumā pieļauto robežu. Konkrētās lietas iznākums varētu kalpot par precedentu turpmākiem līdzīgiem gadījumiem, kuros uzņēmēji izmanto radniecīgu uzņēmumu tīklu savu izmaksu un nodokļu sloga pārdalīšanai.